
വിദ്യാഭ്യാസ വായ്പ തിരിച്ചടച്ചില്ലെങ്കിൽ എന്ത് സംഭവിക്കും? ബാങ്ക് ആരെ തേടിയെത്തും? അറിയേണ്ട നിയമവശങ്ങൾ!
ADVERTISEMENT
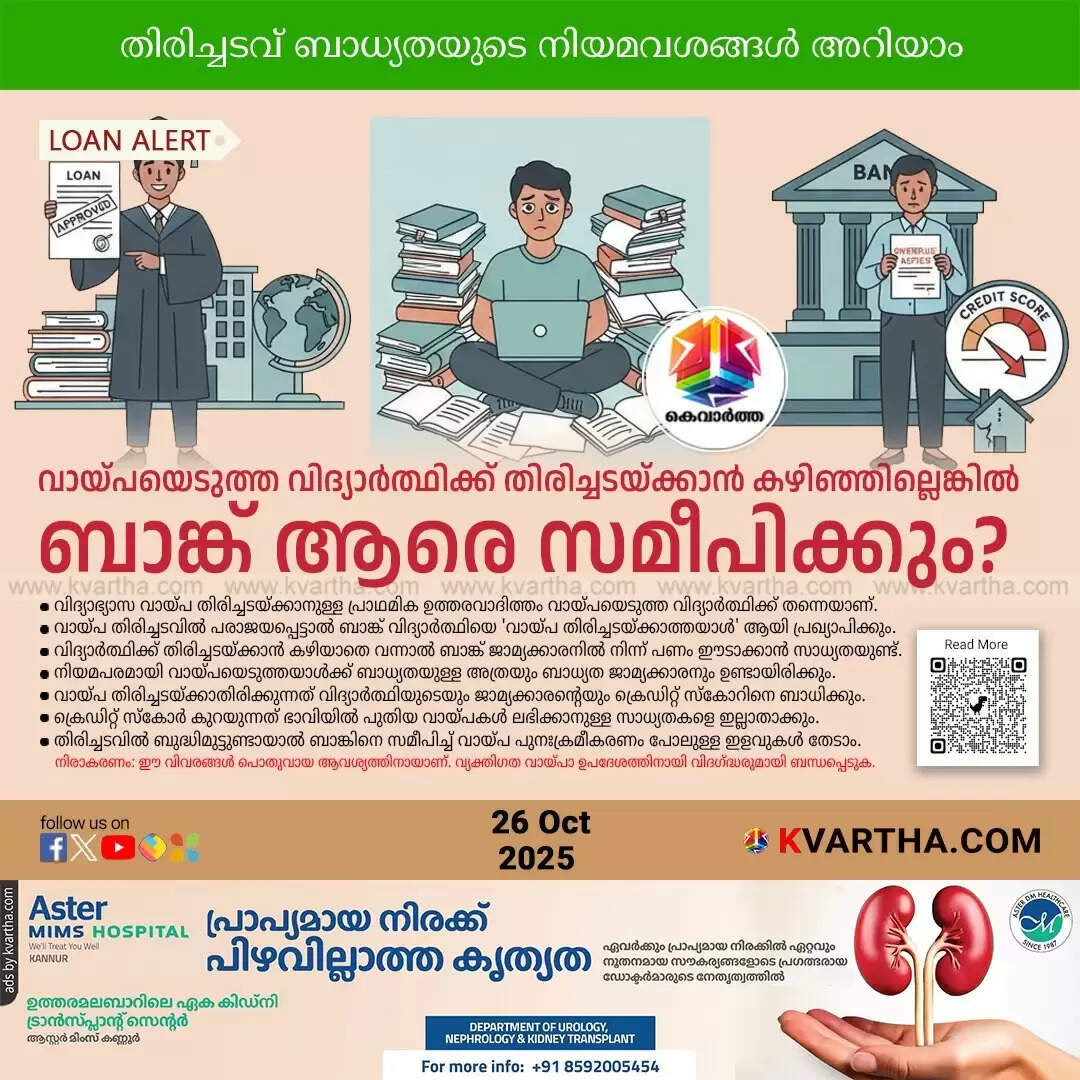
● വായ്പയെടുത്തയാളുടെ അത്രയും ബാധ്യത നിയമപരമായി ജാമ്യക്കാരനുമുണ്ട്.
● കൃത്യസമയത്ത് തിരിച്ചടയ്ക്കാതിരുന്നാൽ ബാങ്ക് ആദ്യം നോട്ടീസ് അയയ്ക്കും.
● വായ്പ തിരിച്ചടയ്ക്കാത്തത് വിദ്യാർത്ഥിയുടെയും ജാമ്യക്കാരൻ്റെയും ക്രെഡിറ്റ് സ്കോറിനെ ദോഷകരമായി ബാധിക്കും.
● 90 ദിവസത്തിൽ കൂടുതൽ തിരിച്ചടവ് മുടങ്ങിയാൽ വായ്പ നിഷ്ക്രിയ ആസ്തി ആയി കണക്കാക്കും.
● പ്രതിസന്ധിയിൽ ബാങ്കുമായി ബന്ധപ്പെട്ട് വായ്പ പുനഃക്രമീകരണം തേടാവുന്നതാണ്.
(KVARTHA) ആധുനിക ലോകം വിദ്യാഭ്യാസ മേഖലയിൽ വലിയ പരിവർത്തനങ്ങൾക്കാണ് സാക്ഷ്യം വഹിക്കുന്നത്. ഉന്നത വിദ്യാഭ്യാസം നേടേണ്ടതിൻ്റെ പ്രാധാന്യം എല്ലാവരും മനസ്സിലാക്കുകയും തങ്ങളുടെ പ്രിയപ്പെട്ടവർക്ക് ഏറ്റവും മികച്ച വിദ്യാഭ്യാസം നൽകാൻ ആഗ്രഹിക്കുകയും ചെയ്യുന്നു. എന്നാൽ, വിദ്യാഭ്യാസ ചെലവുകൾ ക്രമാതീതമായി വർധിച്ചതോടെ, വിദ്യാഭ്യാസ വായ്പ എടുക്കുന്നവരുടെ എണ്ണവും വർധിച്ചു.

പഠനം പൂർത്തിയാക്കിയ ശേഷം വിദ്യാർത്ഥി ഈ വായ്പ തുക തിരിച്ചടയ്ക്കേണ്ടത് അവരുടെ പ്രാഥമിക ഉത്തരവാദിത്തമാണ്. എന്നാൽ, പഠനം കഴിഞ്ഞിട്ടും ജോലി ലഭിക്കാത്തതോ മറ്റ് സാമ്പത്തിക ബുദ്ധിമുട്ടുകളോ കാരണം വിദ്യാർത്ഥിക്ക് വായ്പ തിരിച്ചടയ്ക്കാൻ കഴിയാതെ വന്നാൽ എന്ത് സംഭവിക്കും? ഈ സാഹചര്യത്തിൽ വിദ്യാർത്ഥിയും ജാമ്യക്കാരനും (Guarantor) നേരിടുന്ന പ്രശ്നങ്ങളും അവരുടെ ഉത്തരവാദിത്തങ്ങളും എന്തൊക്കെയാണെന്ന് മനസ്സിലാക്കേണ്ടത് അത്യാവശ്യമാണ്.
തിരിച്ചടവ് മുടങ്ങിയാൽ ആരാണ് പണം നൽകേണ്ടത്?
വിദ്യാഭ്യാസ വായ്പ എടുക്കുന്ന വിദ്യാർത്ഥിക്ക് തന്നെയാണ് അത് തിരിച്ചടയ്ക്കാനുള്ള പ്രധാന ഉത്തരവാദിത്തം. എന്നാൽ, ജോലി കണ്ടെത്താൻ കഴിയാതെ വരികയോ, പഠനം പൂർത്തിയാക്കാൻ സാധിക്കാതെ വരികയോ ചെയ്യുന്ന സാഹചര്യങ്ങളിൽ, വിദ്യാർത്ഥിക്ക് ബാങ്കിനെ സമീപിച്ച് വായ്പ തിരിച്ചടയ്ക്കുന്നതിന് കൂടുതൽ സമയം ആവശ്യപ്പെടാം. കൂടാതെ, വായ്പ തിരിച്ചടവിൻ്റെ വ്യവസ്ഥകളിൽ മാറ്റം വരുത്തുവാനും ബാങ്കിനോട് അഭ്യർത്ഥിക്കാവുന്നതാണ്.
എന്നാൽ, ഇത്രയൊക്കെ ശ്രമിച്ചിട്ടും വായ്പ തിരിച്ചടയ്ക്കുന്നതിൽ വിദ്യാർത്ഥി പരാജയപ്പെട്ടാൽ, ബാങ്ക് അവരെ 'വായ്പ തിരിച്ചടയ്ക്കാത്തയാൾ' (Defaulter) ആയി പ്രഖ്യാപിക്കുന്നു. ഇതോടെ, വായ്പ തിരിച്ചടയ്ക്കാനുള്ള നിയമപരമായ ബാധ്യത ജാമ്യക്കാരനിലേക്ക് കൈമാറ്റം ചെയ്യപ്പെടും. ഈ അവസരത്തിൽ, ബാങ്കിന് ജാമ്യക്കാരനിൽ നിന്ന് പണം ഈടാക്കാൻ പൂർണ്ണ അധികാരം ഉണ്ടായിരിക്കും.
നിയമപരമായി, വായ്പയെടുത്തയാൾക്ക് ബാധ്യതയുള്ള അത്രയും തന്നെ ബാധ്യത ജാമ്യക്കാരനും ഉണ്ടായിരിക്കും. പലപ്പോഴും വിദ്യാർത്ഥിയുടെ മാതാപിതാക്കളോ, ബന്ധുക്കളോ, വിശ്വസ്തരായ സുഹൃത്തുക്കളോ ആണ് ജാമ്യക്കാരായി വരാറുള്ളത്. വായ്പ എടുക്കുന്ന വിദ്യാർത്ഥിയെപ്പോലെ തന്നെ ജാമ്യക്കാരൻ്റെ സാമ്പത്തിക ഭദ്രതയും നല്ല ക്രെഡിറ്റ് സ്കോറും വായ്പ അംഗീകരിക്കുന്നതിൽ ഒരു പ്രധാന പങ്കുവഹിക്കുന്നു.
വായ്പ തിരിച്ചടയ്ക്കാതിരുന്നാൽ സംഭവിക്കുന്ന കാര്യങ്ങൾ
വിദ്യാഭ്യാസ വായ്പ കൃത്യസമയത്ത് തിരിച്ചടയ്ക്കാതിരുന്നാൽ, ബാങ്ക് ആദ്യം ഒരു നോട്ടീസ് അയയ്ക്കും. വായ്പാ ഗഡുക്കൾ അടയ്ക്കാതിരിക്കുകയും ബാങ്കുമായി ബന്ധപ്പെടാതിരിക്കുകയും ചെയ്താൽ, ബാങ്ക് കടം തിരിച്ചുപിടിക്കാനുള്ള നടപടികൾക്ക് തുടക്കം കുറിക്കും. നിയമപരമായ നടപടികൾ, ഈടുവെച്ച വസ്തുക്കൾ കണ്ടുകെട്ടൽ എന്നിവ ഉൾപ്പെടെയുള്ള ആവശ്യമായ നടപടികൾ ബാങ്കിന് സ്വീകരിക്കാൻ കഴിയും.
വായ്പ സുരക്ഷിതമല്ലാത്ത (Unsecured) ഒരു വായ്പയാണെങ്കിൽ പോലും, കോടതി മുഖേനയുള്ള നിയമനടപടികൾ നേരിടേണ്ടി വരും. വായ്പ തിരിച്ചടയ്ക്കാതിരിക്കുന്നത് വായ്പയെടുത്ത വിദ്യാർത്ഥിയുടെയും ജാമ്യക്കാരൻ്റെയും ക്രെഡിറ്റ് സ്കോറിനെ ഗുരുതരമായി ബാധിക്കും. ക്രെഡിറ്റ് സ്കോർ കുറയുന്നത് ഭാവിയിൽ വായ്പകൾ ലഭിക്കുന്നതിനോ ക്രെഡിറ്റ് കാർഡ് എടുക്കുന്നതിനോ ഉള്ള സാധ്യതകളെ പ്രതികൂലമായി ബാധിക്കും.
വിദ്യാർത്ഥി വായ്പ തുക തിരിച്ചടയ്ക്കുന്നതിൽ പരാജയപ്പെടുകയാണെങ്കിൽ, അതിന്റെ പ്രത്യാഘാതങ്ങൾ ജാമ്യക്കാരൻ്റെ സാമ്പത്തിക ഭാവിയെയും ബാധിക്കുമെന്നർത്ഥം. 90 ദിവസത്തിൽ കൂടുതൽ വായ്പ തിരിച്ചടവ് മുടങ്ങിയാൽ, അത് നിഷ്ക്രിയ ആസ്തിയായി (Non-Performing Asset - NPA) കണക്കാക്കുകയും ബാങ്ക് കൂടുതൽ കർശനമായ നടപടികളിലേക്ക് കടക്കുകയും ചെയ്യും.
പ്രതിസന്ധിയിൽ എന്തു ചെയ്യണം?
വായ്പ തിരിച്ചടവിൽ ബുദ്ധിമുട്ടുണ്ടായാൽ ബാങ്കുമായി തുറന്ന സംഭാഷണം നിലനിർത്തേണ്ടത് വിദ്യാർത്ഥിയുടെയും ജാമ്യക്കാരൻ്റെയും ഉത്തരവാദിത്തമാണ്. ജോലി ലഭിക്കാത്തതോ, മറ്റ് സാമ്പത്തിക ബുദ്ധിമുട്ടുകളോ ഉണ്ടെങ്കിൽ, അത് ബാങ്കിനെ കൃത്യമായി അറിയിക്കണം. അത്തരം സന്ദർഭങ്ങളിൽ, ബാങ്കിന് വായ്പ പുനഃക്രമീകരണം പോലുള്ള ചില ഇളവുകൾ അനുവദിക്കാൻ കഴിഞ്ഞേക്കും. ഉദാഹരണത്തിന്, തിരിച്ചടവ് കാലാവധി നീട്ടി പ്രതിമാസ ഗഡുക്കൾ (EMI) കുറയ്ക്കുകയോ, ഒരു നിശ്ചിത കാലയളവിലേക്ക് മൊറട്ടോറിയം അനുവദിക്കുകയോ ചെയ്യാം. ഇത് വിദ്യാർത്ഥിക്ക് ഒരു ആശ്വാസമാകും.
നിയമപരമായ നടപടികളിലേക്ക് കടക്കുന്നതിന് മുമ്പ് ബാങ്ക് നോട്ടീസ് നൽകണമെന്നത് വായ്പയെടുത്തയാളുടെ അവകാശമാണ്. വായ്പയുടെ നിബന്ധനകളും വ്യവസ്ഥകളും കൃത്യമായി മനസ്സിലാക്കുക, പ്രത്യേകിച്ച് മൊറട്ടോറിയം കാലയളവ്, പലിശ നിരക്കുകൾ, തിരിച്ചടവ് രീതി എന്നിവയെക്കുറിച്ച് വ്യക്തമായ ധാരണയുണ്ടായിരിക്കണം. വായ്പയെടുക്കുന്ന വിദ്യാർത്ഥിയും ജാമ്യക്കാരനും തങ്ങളുടെ ബാധ്യതകളെക്കുറിച്ച് പൂർണ്ണമായ അറിവുണ്ടായിരിക്കണം.
ഓരോ ബാങ്കിൻ്റെയും വിദ്യാഭ്യാസ വായ്പാ നയങ്ങളിലും നിയമങ്ങളിലും വ്യത്യാസങ്ങൾ ഉണ്ടാവാം. വിദ്യാഭ്യാസ വായ്പ സംബന്ധിച്ച ഏതൊരു തീരുമാനവും എടുക്കുന്നതിന് മുമ്പ്, അതാത് ബാങ്കിൽ നിന്നോ ധനകാര്യ സ്ഥാപനത്തിൽ നിന്നോ നിയമപരമായ വിദഗ്ദ്ധരിൽ നിന്നോ കൃത്യമായ ഉപദേശവും വിവരങ്ങളും തേടേണ്ടതാണ്.
ഈ വിവരങ്ങൾ നിങ്ങളുടെ സുഹൃത്തുക്കളുമായും കുടുംബാംഗങ്ങളുമായും പങ്കിടുക. നിങ്ങളുടെ അഭിപ്രായങ്ങൾ കമൻ്റ് ചെയ്യുക.
Article Summary: Educational loan default leads to the borrower being declared a defaulter, shifting the repayment liability to the guarantor and severely damaging the credit score.
#EducationalLoan #LoanDefault #GuarantorLiability #CreditScore #NPA #MalayalamNews