കോടീശ്വരനാകാൻ വലിയ തുക വേണ്ട; ചിട്ടയായ നിക്ഷേപത്തിലൂടെ സാധാരണക്കാർക്കും സമ്പത്ത് വളർത്താം; ‘എസ് ഐ പി’ അറിയേണ്ടതെല്ലാം
ADVERTISEMENT
● വിപണിയിലെ ചാഞ്ചാട്ടം പേടിപ്പിക്കാത്ത 'കോസ്റ്റ് ആവറേജിംഗ്' തത്വം പ്രയോജനപ്പെടുന്നു.
● ഹ്രസ്വകാല ലക്ഷ്യങ്ങൾക്ക് ഡെറ്റ് ഫണ്ടുകളും ദീർഘകാല ലക്ഷ്യങ്ങൾക്ക് ഇക്വിറ്റി ഫണ്ടുകളും തിരഞ്ഞെടുക്കാം.
● റിസ്ക് ശേഷി അനുസരിച്ച് ലാർജ് ക്യാപ്, മിഡ് ക്യാപ്, സ്മോൾ ക്യാപ് ഫണ്ടുകൾ തിരഞ്ഞെടുക്കണം.
● ഇ.എൽ.എസ്.എസ്. ഫണ്ടുകൾക്ക് നികുതി ഇളവും മൂന്ന് വർഷത്തെ ലോക്ക്-ഇൻ പിരീഡും ഉണ്ട്.
(KVARTHA) കഴിഞ്ഞ ഏതാനും വർഷങ്ങളായി ഇന്ത്യൻ ഓഹരി വിപണിയിൽ ശ്രദ്ധേയമായ ഒരു മാറ്റമാണ് സംഭവിച്ചുകൊണ്ടിരിക്കുന്നത്. ബാങ്ക് നിക്ഷേപങ്ങളെ മാത്രം ആശ്രയിച്ചിരുന്ന ഒരു കാലഘട്ടത്തിൽ നിന്ന് മാറി, ഓഹരി വിപണിയിലെ വളർച്ചയുടെ പങ്കാളികളാകാൻ സാധാരണക്കാർ പോലും മുന്നോട്ട് വരുന്നു. ഈ മാറ്റത്തിന് പിന്നിലെ പ്രധാന ശക്തികളിലൊന്ന് എസ്.ഐ.പി. അഥവാ സിസ്റ്റമാറ്റിക് ഇൻവെസ്റ്റ്മെന്റ് പ്ലാൻ വഴിയുള്ള മ്യൂച്വൽ ഫണ്ട് നിക്ഷേപങ്ങളാണ്.
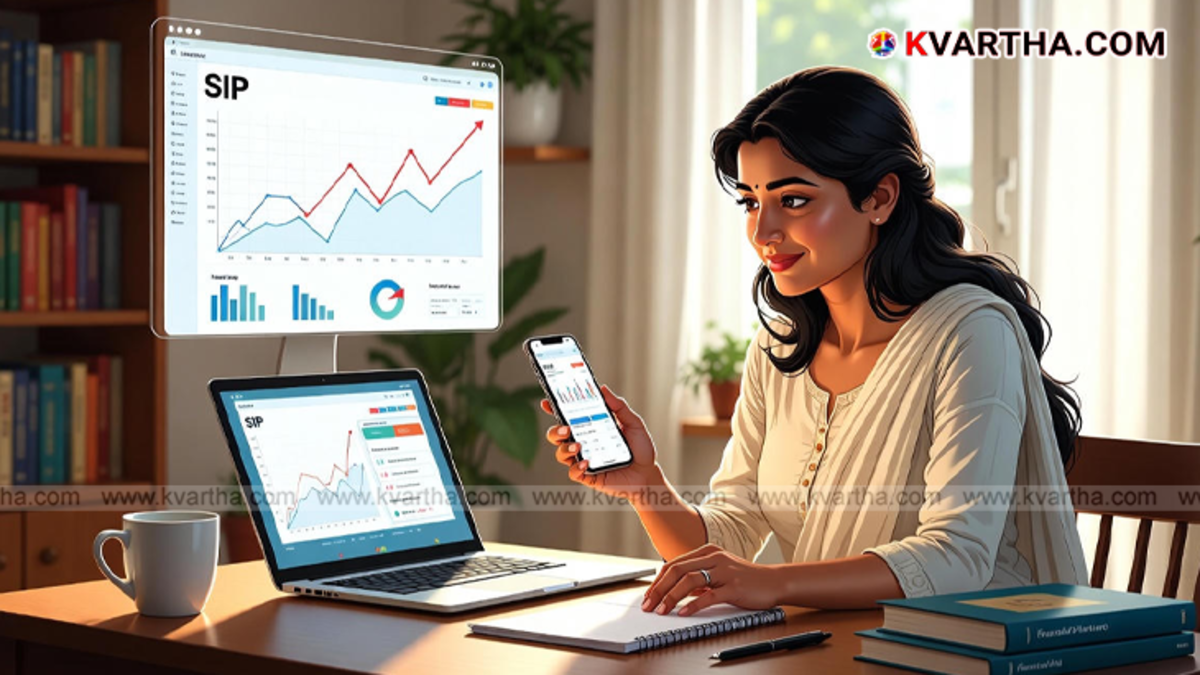
മാസം തോറും ചെറിയ തുകകൾ കൃത്യമായി നിക്ഷേപിച്ച്, ദീർഘകാല ലക്ഷ്യങ്ങൾ നേടാൻ സഹായിക്കുന്ന ഈ ലളിതമായ നിക്ഷേപ രീതിയെക്കുറിച്ച് കൂടുതൽ അറിയാം.
എന്താണ് എസ്.ഐ.പി.യുടെ ആകർഷണം?
എസ്.ഐ.പി. ഒരു നിക്ഷേപ രീതിയാണ്. ഒരു നിശ്ചിത തുക, ഉദാഹരണത്തിന് 500 അല്ലെങ്കിൽ 1,000 ഓരോ മാസവും കൃത്യമായ ഒരു തീയതിയിൽ നിക്ഷേപകന്റെ ബാങ്ക് അക്കൗണ്ടിൽ നിന്ന് ഓട്ടോമാറ്റിക്കായി തിരഞ്ഞെടുക്കപ്പെട്ട മ്യൂച്വൽ ഫണ്ട് സ്കീമിലേക്ക് നിക്ഷേപിക്കപ്പെടുന്ന രീതിയാണിത്. ഓഹരി വിപണിയിൽ നേരിട്ട് നിക്ഷേപിക്കുന്നതിന്റെ റിസ്ക് ഇല്ലാതെ, വിപണിയുടെ വളർച്ചയുടെ നേട്ടം സ്വന്തമാക്കാൻ ഇത് സാധാരണക്കാരെ സഹായിക്കുന്നു.
കുറഞ്ഞ വരുമാനക്കാർക്ക് പോലും നിക്ഷേപം തുടങ്ങാൻ സാധിക്കുമെന്നതും, എപ്പോൾ വേണമെങ്കിലും നിക്ഷേപം നിർത്താനും പിൻവലിക്കാനും സാധിക്കുമെന്നതുമാണ് ഇതിന്റെ പ്രധാന ആകർഷണീയത.
ദീർഘകാല നേട്ടത്തിന്റെ ശക്തി
എസ്.ഐ.പി. നിക്ഷേപങ്ങളുടെ ഏറ്റവും വലിയ ശക്തി ‘പവർ ഓഫ് കോംപൗണ്ടിംഗ്’ ആണ്. ഇതിലൂടെ, നിങ്ങളുടെ നിക്ഷേപത്തിൽ നിന്ന് ലഭിക്കുന്ന വരുമാനം വീണ്ടും നിക്ഷേപിക്കപ്പെടുകയും, ആ വരുമാനത്തിന് വീണ്ടും വരുമാനം ലഭിക്കുകയും ചെയ്യുന്നു. ലളിതമായി പറഞ്ഞാൽ, പലിശയ്ക്ക് പലിശ ലഭിക്കുന്ന ഒരു സംവിധാനമാണിത്.
ദീർഘകാലത്തേക്ക് നിക്ഷേപം തുടരുമ്പോൾ, ഈ ചെറിയ തുകകൾ വളർന്ന് വലിയൊരു തുകയായി മാറാൻ ഈ കോംപൗണ്ടിംഗ് സഹായിക്കുന്നു. അതുകൊണ്ട് തന്നെ, ചെറുപ്പത്തിൽ തന്നെ എസ്.ഐ.പി. തുടങ്ങുന്നത് ഭാവിയിൽ വലിയ സാമ്പത്തിക ലക്ഷ്യങ്ങൾ നേടാൻ സഹായകമാകും.
വിപണിയിലെ ചാഞ്ചാട്ടം പേടിപ്പിക്കില്ല
ഓഹരി വിപണിയുടെ ഏറ്റവും വലിയ വെല്ലുവിളിയാണ് അതിന്റെ ചാഞ്ചാട്ടം. എപ്പോൾ നിക്ഷേപിക്കണം എന്നതിനെക്കുറിച്ച് സാധാരണക്കാർക്ക് കൃത്യമായ ധാരണയുണ്ടാകില്ല. ഇവിടെയാണ് എസ്.ഐ.പി.യുടെ കോസ്റ്റ് ആവറേജിംഗ് എന്ന തത്വം പ്രയോജനപ്പെടുന്നത്. ഓരോ മാസവും സ്ഥിരമായി നിക്ഷേപിക്കുമ്പോൾ, വിപണി വില കുറഞ്ഞിരിക്കുമ്പോൾ കൂടുതൽ യൂണിറ്റുകളും വില കൂടിയിരിക്കുമ്പോൾ കുറഞ്ഞ യൂണിറ്റുകളും ലഭിക്കുന്നു.
ഇത് ദീർഘകാലയളവിൽ നിങ്ങൾ വാങ്ങുന്ന യൂണിറ്റുകളുടെ ശരാശരി വില കുറയ്ക്കാൻ സഹായിക്കുന്നു. വിപണിയിലെ സമയത്തെക്കുറിച്ച് വേവലാതിപ്പെടാതെ, കൃത്യമായി നിക്ഷേപം തുടരാൻ ഇത് നിക്ഷേപകനെ പ്രാപ്തനാക്കുന്നു.
നിക്ഷേപം തുടങ്ങുമ്പോൾ ശ്രദ്ധിക്കേണ്ട കാര്യങ്ങൾ
എസ്.ഐ.പി. തുടങ്ങുന്നതിന് മുൻപ് കൃത്യമായ സാമ്പത്തിക ലക്ഷ്യങ്ങൾ നിർണ്ണയിക്കണം. വീട് വാങ്ങുക, കുട്ടികളുടെ വിദ്യാഭ്യാസം, വിരമിക്കൽ കാലത്തേക്കുള്ള സമ്പാദ്യം തുടങ്ങിയ ലക്ഷ്യങ്ങൾക്കായി വ്യത്യസ്തമായ എസ്.ഐ.പി.കൾ തുടങ്ങുന്നത് നല്ലതാണ്. ലക്ഷ്യത്തിന്റെ കാലാവധിക്കനുസരിച്ച് (ഹ്രസ്വകാലം, ദീർഘകാലം) ശരിയായ മ്യൂച്വൽ ഫണ്ട് സ്കീമുകൾ തിരഞ്ഞെടുക്കണം.
നിക്ഷേപകന്റെ റിസ്ക് എടുക്കാനുള്ള ശേഷി അനുസരിച്ച് ലാർജ് ക്യാപ്, സ്മോൾ ക്യാപ്, ഫ്ലെക്സി ക്യാപ് തുടങ്ങിയ ഫണ്ടുകൾ തിരഞ്ഞെടുക്കാൻ സാമ്പത്തിക ഉപദേഷ്ടാക്കളുടെ സഹായം തേടുന്നത് ഉചിതമാണ്. കൂടാതെ, നിക്ഷേപം തുടങ്ങി കഴിഞ്ഞാൽ, വിപണിയിലെ ചെറിയ ഇടിവുകൾ കണ്ട് പരിഭ്രമിച്ച് പിൻവലിക്കാതെ, ദീർഘകാലത്തേക്ക് അച്ചടക്കത്തോടെ തുടരുക എന്നതാണ് ഏറ്റവും പ്രധാനപ്പെട്ട വിജയം.
എസ്.ഐ.പി. വെറുമൊരു നിക്ഷേപ മാർഗ്ഗം മാത്രമല്ല, സാമ്പത്തിക അച്ചടക്കം വളർത്താനുള്ള ഒരു ഉപകരണമാണ്. ശരിയായ അറിവോടും ദീർഘവീക്ഷണത്തോടും കൂടി സമീപിച്ചാൽ, ഈ ലളിതമായ രീതിയിലൂടെ ഏതൊരാൾക്കും തങ്ങളുടെ വലിയ സാമ്പത്തിക സ്വപ്നങ്ങൾ യാഥാർത്ഥ്യമാക്കാൻ സാധിക്കും.
സമയപരിധി അനുസരിച്ച് ഫണ്ടുകൾ തിരഞ്ഞെടുക്കൽ
നിങ്ങളുടെ സാമ്പത്തിക ലക്ഷ്യം എത്രകാലം കൊണ്ട് നേടണം എന്നതിനെ ആശ്രയിച്ചാണ് ഫണ്ട് തിരഞ്ഞെടുക്കേണ്ടത്.
ഹ്രസ്വകാല ലക്ഷ്യങ്ങൾ, അഥവാ ഒന്ന് മുതൽ മൂന്ന് വർഷം വരെ ആണ് നിങ്ങൾക്കുള്ളതെങ്കിൽ, റിസ്ക് കുറവായ ഡെറ്റ് ഫണ്ടുകൾ പരിഗണിക്കുന്നതാണ് ഏറ്റവും ഉചിതം. സർക്കാർ ബോണ്ടുകൾ, കോർപ്പറേറ്റ് ബോണ്ടുകൾ തുടങ്ങിയ സ്ഥിരവരുമാനം നൽകുന്ന സെക്യൂരിറ്റികളിലാണ് ഡെറ്റ് ഫണ്ടുകൾ പ്രധാനമായും നിക്ഷേപിക്കുന്നത്. അതുകൊണ്ട് തന്നെ, ഇവ ഓഹരി വിപണിയുടെ ചാഞ്ചാട്ടങ്ങൾക്ക് വിധേയമല്ല.
ലിക്വിഡ് ഫണ്ടുകൾ, അൾട്രാ ഷോർട്ട് ഡ്യൂറേഷൻ ഫണ്ടുകൾ എന്നിവ ഈ വിഭാഗത്തിൽ ഉൾപ്പെടുന്നു. ബാങ്ക് നിക്ഷേപങ്ങളെക്കാൾ നേരിയ ഉയർന്ന വരുമാനം ഇവ നൽകാൻ സാധ്യതയുണ്ട്.
ദീർഘകാല ലക്ഷ്യങ്ങൾ, അതായത് അഞ്ച് വർഷത്തിലധികം ആണ് പ്രധാനമെങ്കിൽ, ഓഹരി വിപണിയിൽ നിക്ഷേപിക്കുന്ന ഇക്വിറ്റി ഫണ്ടുകൾ തിരഞ്ഞെടുക്കുന്നതാണ് ഏറ്റവും ഉചിതം. ദീർഘകാലയളവിൽ ഓഹരി വിപണി മെച്ചപ്പെട്ട വരുമാനം നൽകാൻ സാധ്യതയുള്ളതിനാൽ, വിരമിക്കൽ, കുട്ടികളുടെ വിദ്യാഭ്യാസം തുടങ്ങിയ ലക്ഷ്യങ്ങൾക്കായി ഇത് തിരഞ്ഞെടുക്കാം. വിപണിയിലെ റിസ്ക് എടുക്കാൻ തയ്യാറുള്ളവർക്ക് ഇത് മികച്ച വരുമാനം നേടിത്തരും.
റിസ്ക് എടുക്കാനുള്ള ശേഷി
നിക്ഷേപം നഷ്ടപ്പെടാനുള്ള സാധ്യത എത്രത്തോളം നിങ്ങൾക്ക് താങ്ങാൻ കഴിയും എന്നതിനെയാണ് റിസ്ക് എടുക്കാനുള്ള ശേഷി എന്ന് പറയുന്നത്.
ഇതിനനുസരിച്ച് ഇക്വിറ്റി ഫണ്ടുകളെ പ്രധാനമായും മൂന്നായി തിരിക്കാം:
ലാർജ് ക്യാപ് ഫണ്ടുകൾ: വിപണി മൂല്യം ഏറ്റവും കൂടുതലുള്ള, പ്രമുഖ കമ്പനികളുടെ ഓഹരികളിലാണ് ഇവ നിക്ഷേപിക്കുന്നത്. ഈ കമ്പനികൾ പൊതുവെ ശക്തമായ അടിത്തറയുള്ളവയായതിനാൽ ഇവയ്ക്ക് വിപണിയിലെ ചാഞ്ചാട്ടങ്ങളെ ഒരു പരിധി വരെ അതിജീവിക്കാൻ കഴിയും. അതിനാൽ, താരതമ്യേന കുറഞ്ഞ റിസ്ക് എടുക്കാൻ ആഗ്രഹിക്കുന്നവർക്ക് ഇത് തിരഞ്ഞെടുക്കാം.
മിഡ് ക്യാപ് ഫണ്ടുകൾ: വളർന്നുവരുന്ന ഇടത്തരം കമ്പനികളിലാണ് ഇവ നിക്ഷേപിക്കുന്നത്. ലാർജ് ക്യാപ് കമ്പനികളെക്കാൾ കൂടുതൽ വളർച്ചാ സാധ്യത ഇവയ്ക്കുണ്ട്. എന്നാൽ, റിസ്കും അല്പം കൂടുതലാണ്. ഇടത്തരം റിസ്ക് എടുക്കാൻ തയ്യാറുള്ളവർക്ക് ഈ ഫണ്ടുകൾ പരിഗണിക്കാം.
സ്മോൾ ക്യാപ് ഫണ്ടുകൾ: വിപണി മൂല്യം കുറഞ്ഞ ചെറിയ കമ്പനികളിലാണ് ഈ ഫണ്ടുകൾ നിക്ഷേപിക്കുന്നത്. ഇവയ്ക്ക് വലിയ വളർച്ചാ സാധ്യതയുണ്ടെങ്കിലും, വിപണിയിലെ ഇടിവിൽ വലിയ നഷ്ടം സംഭവിക്കാനുള്ള സാധ്യതയും കൂടുതലാണ്. ഉയർന്ന റിസ്ക് എടുക്കാൻ തയ്യാറുള്ളവർക്ക് മാത്രമേ ഈ ഫണ്ടുകൾ ഉചിതമാകൂ.
ഫ്ലെക്സി ക്യാപ് ഫണ്ടുകൾ: ഈ ഫണ്ടുകൾക്ക് ലാർജ്, മിഡ്, സ്മോൾ ക്യാപ് കമ്പനികളിൽ വിപണി സാഹചര്യങ്ങൾക്കനുരിച്ച് നിക്ഷേപം മാറ്റാൻ കഴിയും. വിപണിയിലെ സാഹചര്യങ്ങൾക്കനുസരിച്ച് ഫണ്ട് മാനേജർക്ക് നിക്ഷേപം ക്രമീകരിക്കാനുള്ള സ്വാതന്ത്ര്യം ഉള്ളതിനാൽ, റിസ്ക് നിയന്ത്രിക്കാൻ ഇതിന് സാധിക്കുന്നു. മിതമായ റിസ്ക് എടുക്കാൻ ആഗ്രഹിക്കുന്നവർക്ക് ഇത് പരിഗണിക്കാവുന്നതാണ്.
പ്രത്യേക ലക്ഷ്യങ്ങൾക്കായുള്ള ഫണ്ടുകൾ
ചില പ്രത്യേക ലക്ഷ്യങ്ങൾക്കായി തിരഞ്ഞെടുക്കാവുന്ന ഫണ്ടുകളുമുണ്ട്:
ഇ.എൽ.എസ്.എസ്. ഫണ്ടുകൾ: ആദായ നികുതി ലാഭിക്കാൻ ആഗ്രഹിക്കുന്നവർക്കുള്ള ഫണ്ടുകളാണിത്. ഈ ഫണ്ടുകളിലെ നിക്ഷേപത്തിന് ആദായ നികുതി നിയമത്തിലെ സെക്ഷൻ 80സി പ്രകാരം നികുതി ഇളവ് ലഭിക്കും. എന്നാൽ, ഈ നിക്ഷേപങ്ങൾക്ക് മൂന്ന് വർഷത്തെ ലോക്ക്-ഇൻ പിരീഡ് അഥവാ പണം പിൻവലിക്കാൻ കഴിയാത്ത കാലയളവ് ഉണ്ട്.
സെക്ടറൽ/തീമാറ്റിക് ഫണ്ടുകൾ: ടെക്നോളജി, ഫാർമ, ബാങ്കിംഗ് പോലുള്ള ഏതെങ്കിലും ഒരു പ്രത്യേക മേഖലയിലോ (സെക്ടറൽ), അല്ലെങ്കിൽ ഒരു പ്രത്യേക തീമിനെയോ, ഉദാഹരണത്തിന് അടിസ്ഥാന സൗകര്യ വികസനം കേന്ദ്രീകരിച്ച് നിക്ഷേപം നടത്തുന്ന ഫണ്ടുകളാണിവ. ഉയർന്ന റിസ്കും ഉയർന്ന വരുമാന സാധ്യതയുമുള്ള ഫണ്ടുകളാണിവ.
വിജയകരമായ നിക്ഷേപത്തിന് ശ്രദ്ധിക്കേണ്ട കാര്യങ്ങൾ
ഏത് ഫണ്ട് തിരഞ്ഞെടുത്താലും, അത് തുടർച്ചയായി നല്ല പ്രകടനം കാഴ്ചവെക്കുന്നുണ്ടോ, ഫണ്ട് മാനേജർക്ക് എത്രത്തോളം അനുഭവസമ്പത്തുണ്ട്, ഫണ്ട് ഈടാക്കുന്ന ചെലവ് എത്രയാണ് തുടങ്ങിയ കാര്യങ്ങൾ ശ്രദ്ധിക്കണം. ഒരു പ്രത്യേക ഫണ്ടിൽ മാത്രം നിക്ഷേപിക്കാതെ, വിവിധ തരം ഫണ്ടുകളിലായി നിക്ഷേപം വ്യാപിപ്പിക്കുന്നത് റിസ്ക് കുറയ്ക്കാൻ സഹായിക്കും. കൂടാതെ, വിദഗ്ദ്ധനായ ഒരു സാമ്പത്തിക ഉപദേഷ്ടാവിന്റെ സഹായം തേടുന്നത് നിങ്ങളുടെ ലക്ഷ്യങ്ങൾക്കനുരിച്ച് ശരിയായ തീരുമാനങ്ങൾ എടുക്കാൻ സഹായിക്കും.
മ്യൂച്വൽ ഫണ്ട് നിക്ഷേപം എന്നത് ദീർഘവീക്ഷണത്തോടെ എടുക്കേണ്ട ഒരു തീരുമാനമാണ്. നിങ്ങളുടെ വ്യക്തിപരമായ സാമ്പത്തിക സ്ഥിതിയും ലക്ഷ്യങ്ങളും കൃത്യമായി വിലയിരുത്തിക്കൊണ്ട് ശരിയായ ഫണ്ട് തിരഞ്ഞെടുക്കുക എന്നതാണ് വിജയകരമായ നിക്ഷേപത്തിന്റെ താക്കോൽ.
ഈ വാർത്ത ഷെയർ ചെയ്യൂ. നിങ്ങളുടെ അഭിപ്രായങ്ങൾ കമൻ്റ് ചെയ്യുക.
Article Summary: SIPs (Systematic Investment Plans) offer ordinary investors an easy way to build wealth through the power of compounding and cost averaging.
#SIP #MutualFunds #FinancialPlanning #InvestmentTips #WealthCreation #PowerofCompounding