
ഭവന വായ്പയുള്ളവർക്ക് തിരിച്ചടിയായി റിപ്പോ നിരക്കിലെ മാറ്റം; പ്രതിമാസ ഇഎംഐ ഭാരം എത്രത്തോളം കൂടും?
ADVERTISEMENT
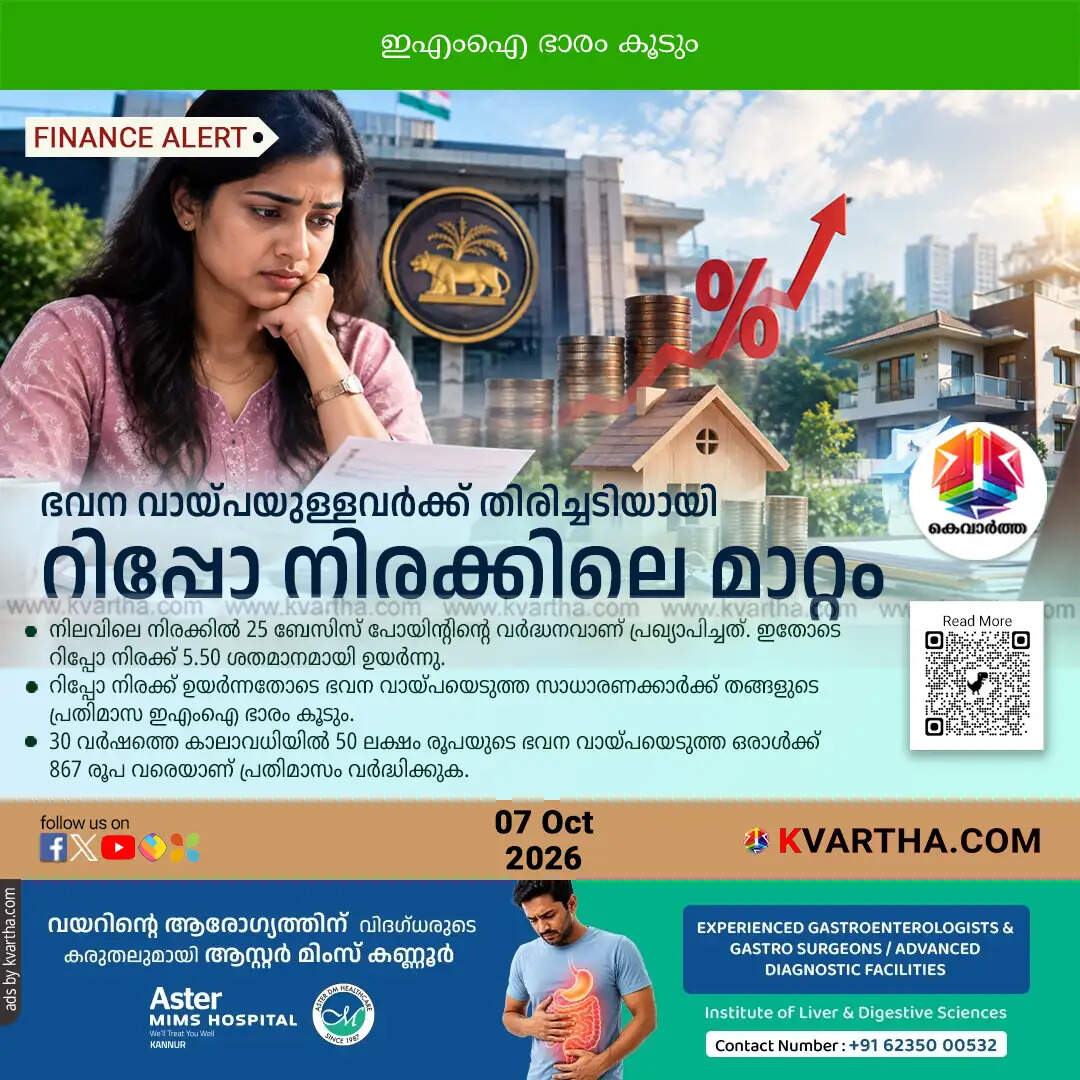
● 30 വർഷത്തേക്ക് 50 ലക്ഷം രൂപ വായ്പ എടുത്തവരിൽ പ്രതിമാസം 852 മുതൽ 867 രൂപ വരെ വർധനവുണ്ടാകും.
● ദീർഘകാലാടിസ്ഥാനത്തിൽ ഇത് മൂന്ന് ലക്ഷം രൂപയിലധികം അധിക ബാധ്യത സൃഷ്ടിക്കും.
● ബുധനാഴ്ച (ഒക്ടോബർ 7, 2026) ചേർന്ന മോണിറ്ററി പോളിസി കമ്മിറ്റിയാണ് തീരുമാനം എടുത്തത്.
● വായ്പ മുൻകൂറായി അടയ്ക്കുന്നത് വഴി ഭാവിയിലെ പലിശ ഭാരം കുറയ്ക്കാൻ സാധിക്കും.
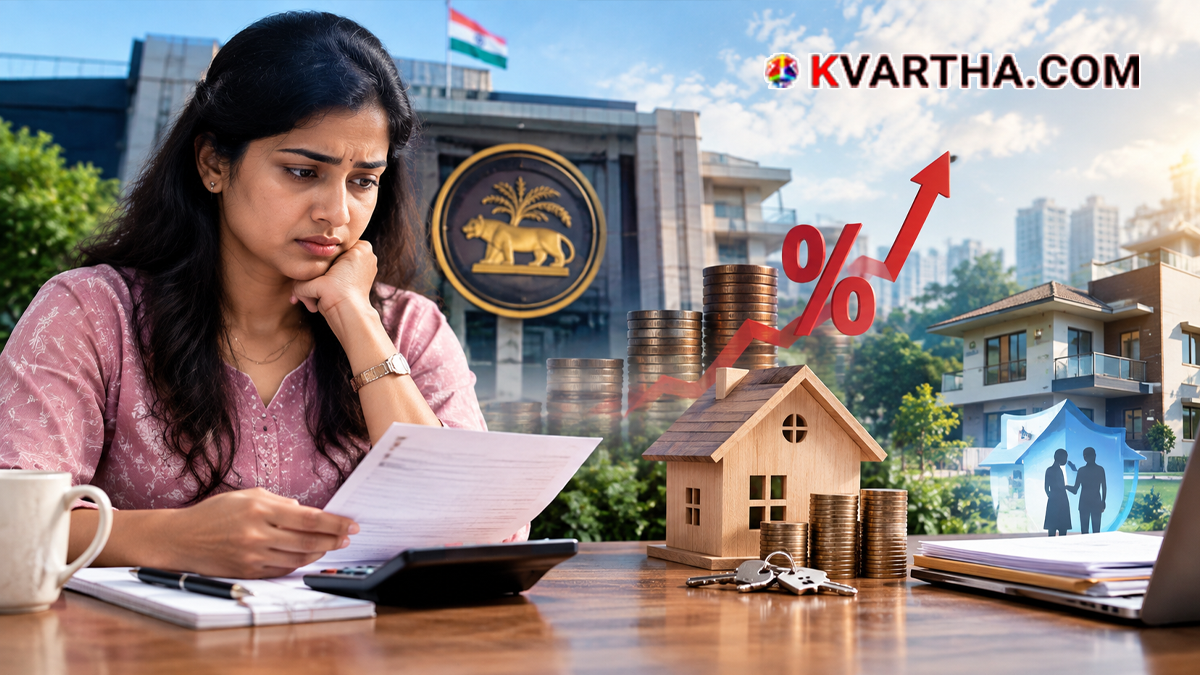
മുംബൈ: (KVARTHA) റിസർവ് ബാങ്ക് ഓഫ് ഇന്ത്യയുടെ മോണിറ്ററി പോളിസി കമ്മിറ്റി റിപ്പോ നിരക്കുകൾ വർധിപ്പിച്ചു. നിലവിലെ നിരക്കിൽ 25 ബേസിസ് പോയിൻ്റിൻ്റെ വർധനവാണ് ബുധനാഴ്ച (ഒക്ടോബർ 7) പ്രഖ്യാപിച്ചത്. ഇതോടെ റിപ്പോ നിരക്ക് 5.50 ശതമാനമായി ഉയർന്നു. 4-2 എന്ന ഭൂരിപക്ഷത്തോടെ 'കാലിബ്രേറ്റഡ് ടൈറ്റനിങ്' എന്ന നിലപാടിലേക്ക് മാറാനും എംപിസി തീരുമാനിച്ചതായി റിസർവ് ബാങ്ക് ഗവർണർ സഞ്ജയ് മൽഹോത്ര പറഞ്ഞു.
ലോകമെമ്പാടുമുള്ള വെല്ലുവിളികൾക്കിടയിലും ഇന്ത്യൻ സമ്പദ്വ്യവസ്ഥ ശക്തമായി തുടരുന്നുണ്ടെന്നും അദ്ദേഹം വ്യക്തമാക്കി. ഈ സാമ്പത്തിക വർഷം റീട്ടെയിൽ പണപ്പെരുപ്പം 5.8 ശതമാനവും കോർ പണപ്പെരുപ്പം 4.4 ശതമാനവുമായിരിക്കുമെന്നാണ് കണക്കാക്കുന്നത്.
റിപ്പോ നിരക്ക് വർധിച്ചതോടെ ഭവന വായ്പയെടുത്ത സാധാരണക്കാർക്ക് തങ്ങളുടെ പ്രതിമാസ ഇഎംഐയിൽ എത്രത്തോളം മാറ്റമുണ്ടാകുമെന്നതാണ് പ്രധാന ആശങ്ക. റിപ്പോ നിരക്കുമായി ബന്ധിപ്പിച്ചിട്ടുള്ള ഫ്ലോട്ടിങ്-റേറ്റ് ഭവന വായ്പകളിലാണ് പ്രധാനമായും മാറ്റമുണ്ടാകുക. റിപ്പോ നിരക്ക് ഉയരുമ്പോൾ സ്വാഭാവികമായും ബാങ്കുകൾ വായ്പാ പലിശയും വർധിപ്പിക്കും. ചില ബാങ്കുകൾ ഇത് പെട്ടെന്ന് നടപ്പിലാക്കുമ്പോൾ മറ്റ് ചിലർക്ക് കുറച്ച് സമയമെടുത്തേക്കാം. ചിലപ്പോൾ ഇഎംഐ വർധിപ്പിക്കുന്നതിന് പകരം വായ്പാ കാലാവധി (tenure) ദീർഘിപ്പിക്കാനും സാധ്യതയുണ്ട്.
പുതിയ ഇഎംഐ നിരക്കുകൾ എങ്ങനെയായിരിക്കും?
30 വർഷത്തെ കാലാവധിയിൽ 50 ലക്ഷം രൂപയുടെ ഭവന വായ്പയെടുത്ത ഒരാളുടെ ഇഎംഐയിൽ വരുന്ന മാറ്റങ്ങൾ താഴെ പറയുന്ന വിധമാണ്:
● പൊതുമേഖലാ ബാങ്കിൽ: നിലവിലെ പലിശ നിരക്ക് 7.25 ശതമാനത്തിൽ നിന്ന് 7.50 ശതമാനമായി ഉയർന്നാൽ, പ്രതിമാസ ഇഎംഐ 34,109 രൂപയിൽ നിന്ന് 34,961 രൂപയായി ഉയരും. അതായത് പ്രതിമാസം 852 രൂപയുടെ വർധനവ്.
● സ്വകാര്യ ബാങ്കിൽ: പലിശ നിരക്ക് 7.75 ശതമാനത്തിൽ നിന്ന് എട്ട് ശതമാനമായി ഉയർന്നാൽ, പ്രതിമാസ ഇഎംഐ 35,821 രൂപയിൽ നിന്ന് 36,688 രൂപയായി ഉയരും. ഇവിടെ പ്രതിമാസം 867 രൂപ അധികം നൽകേണ്ടി വരും.
ദീർഘകാലാടിസ്ഥാനത്തിൽ ഇത് ബാധിക്കുന്നത് എങ്ങനെ?
പ്രതിമാസം 852 രൂപയോ 867 രൂപയോ വർധിക്കുന്നത് ചെറിയൊരു തുകയായി തോന്നാമെങ്കിലും, 30 വർഷത്തെ തിരിച്ചടവ് കാലയളവിൽ ഇത് വലിയ സാമ്പത്തിക ബാധ്യതയുണ്ടാക്കും. വർധിപ്പിച്ച ഇഎംഐ മുഴുവൻ കാലയളവിലും തുടരുകയാണെങ്കിൽ, പൊതുമേഖലാ ബാങ്കിൽ അധികമായി 3.07 ലക്ഷം രൂപയും സ്വകാര്യ ബാങ്കിൽ 3.12 ലക്ഷം രൂപയും നൽകേണ്ടിവരും. ബാങ്കുകൾ വായ്പാ കാലാവധി ദീർഘിപ്പിക്കുകയാണെങ്കിൽ ഇഎംഐ തുക ഉടൻ വർധിക്കില്ലെങ്കിലും, ദീർഘകാലാടിസ്ഥാനത്തിൽ കൂടുതൽ പലിശ നൽകേണ്ടിവരും.
ഭവന വായ്പയുള്ളവർ ശ്രദ്ധിക്കേണ്ട കാര്യങ്ങൾ
● നിങ്ങളുടെ ഭവന വായ്പ ഏത് മാനദണ്ഡവുമായാണ് ബന്ധിപ്പിച്ചിരിക്കുന്നതെന്ന് പരിശോധിക്കുക. അത് റിപ്പോ നിരക്കുമായി ബന്ധിപ്പിച്ചിട്ടുള്ളതാണെങ്കിൽ തീർച്ചയായും ഇഎംഐയിലോ വായ്പാ കാലാവധിയിലോ മാറ്റമുണ്ടാകും.
● നിങ്ങൾക്ക് പണം മിച്ചമുണ്ടെങ്കിൽ വായ്പയുടെ ഒരു ഭാഗം മുൻകൂറായി അടയ്ക്കുന്നത് പരിഗണിക്കാം. ഇത് ഭാവിയിൽ നൽകേണ്ട വലിയൊരു പലിശ തുക കുറയ്ക്കാൻ സഹായിക്കും.
● ഉയർന്ന ഇഎംഐ താങ്ങാൻ കഴിയുന്നില്ലെങ്കിൽ വായ്പാ കാലാവധി ദീർഘിപ്പിക്കുന്നതിനെക്കുറിച്ച് ബാങ്കുമായി സംസാരിക്കുക. എന്നാൽ ഇത് മൊത്തം പലിശ തുക വർധിപ്പിക്കുമെന്ന് ഓർക്കുക.
● മറ്റ് ബാങ്കുകളിലെ വായ്പാ നിരക്കുകൾ താരതമ്യം ചെയ്യുക. കുറഞ്ഞ പലിശ നിരക്ക് വാഗ്ദാനം ചെയ്യുന്ന ബാങ്കുകളിലേക്ക് മാറാൻ സാധിക്കുമെങ്കിലും, ഇതിനായുള്ള പ്രോസസിങ് ഫീസും മറ്റ് നിരക്കുകളും കൂടി കണക്കിലെടുക്കേണ്ടതുണ്ട്.
ഈ സാമ്പത്തിക വിവരങ്ങൾ നിങ്ങളുടെ സുഹൃത്തുക്കൾക്കും വാട്സാപ്പ് ഗ്രൂപ്പുകൾക്കും ഷെയർ ചെയ്യുക. പുതിയ വാർത്തകളും വിവരങ്ങളും അറിയാൻ ഞങ്ങളുടെ വാട്സാപ്പ് ചാനലും ഫേസ്ബുക്ക് പേജും ഫോളോ ചെയ്യുക.
Article Summary: The RBI Monetary Policy Committee, chaired by Governor Sanjay Malhotra, raised the repo rate by 25 basis points to 5.50% and adopted a calibrated tightening stance. This repo rate hike increases EMIs for home loan borrowers by ₹852 to ₹867 per month on a ₹50 lakh loan over 30 years, amounting to an extra long-term burden of over ₹3 lakh, prompting borrowers to consider prepayments or tenure adjustments.
#KasargodVartha #RBI #RepoRate #HomeLoan #EMI #PersonalFinance #IndianEconomy #BankingUpdates #MalayalamNews #AmmuNews